ما يحدث في منطقة بعيدة جغرافياً ينتهي بالمطالبة بحقوقه على أبواب المنازل الأوروبية من خلال الكهرباء والغذاء وتذاكر الطيران وسلة التسوق. تقف قطر والسعودية على رأس أجزاء مختلفة ولكنها حاسمة في منظومة عالمية لم يعد بإمكان أوروبا أن تسمح لنفسها بمشاهدتها من مدرجات المتفرجين.
بقلم إيهاب سلطان
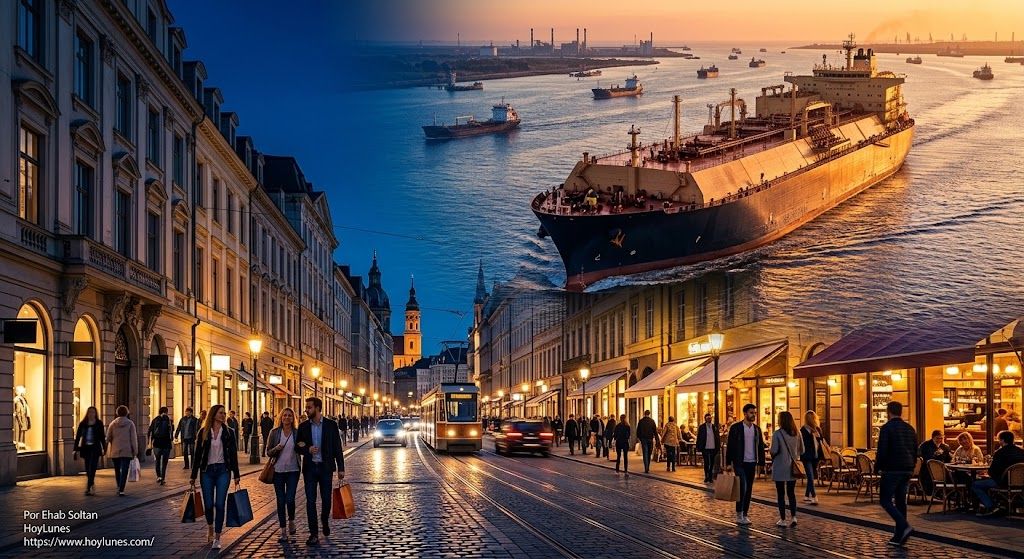
HoyLunes – هناك صراعات دولية تبدو وكأنها محصورة في جغرافية نائية إلى أن تبدأ شظاياها، دون سابق إنذار، بالظهور في أكثر الأماكن اليومية ملازمة لحياتنا. قد يبدو الخليج العربي واقعاً بعيداً بالنسبة لعائلة تقطن في مدريد أو فالنسيا أو روما أو باريس أو برلين. ومع ذلك، فإن هذه المسافة الجغرافية تتلاشى بمجرد أن ينتهي أي اضطراب في مساراته البحرية أو بنيته التحتية للطاقة بالانتقال إلى فاتورة الكهرباء، أو سعر تذكرة الطيران، أو شحن البضائع، أو التكلفة النهائية للمواد الغذائية في السوبرماركت. فالحقيقة هي أن الخليج ليس مجرد حوض لاستخراج الهيدروكربونات؛ بل يمثل المحرك المركزي الذي تتلاقى فيه الطاقة، واللوجستيات العالمية، والأمن الدولي. وعندما تتأرجح هذه القطعة، ترتج الهزة الارتدادية في أوروبا بأكملها.
وهم المسافة الخادعة أمام الخريطة الاقتصادية الحقيقية
عقوداً طويلة، اعتاد المواطنون الأوروبيون تفسير اضطرابات الخليج على أنها أحداث جيوسياسية محصورة في الشرق الأوسط. غير أن الواقع الاقتصادي يكذب هذا البعد الظاهري. مضيق هرمز، على سبيل المثال، يمثل أحد أكثر الشرايين الحيوية للطاقة على كوكب الأرض: في عام 2025 وحده، عبر نحو 20 مليون برميل يومياً من النفط الخام والمشتقات المكررة — ما يقارب ربع التجارة البحرية العالمية للنفط — هذا الممر الضيق، الذي تبحر عبره أيضاً حصة حاسمة من الغاز الطبيعي المسال القادم من قطر والإمارات العربية المتحدة (IEA). إن أي انقطاع طويل الأجل في هذا المنفذ لا يحتاج إلى الوصول المادي إلى شواطئ القارة لكي يجعل آثاره ملموسة؛ يكفي أن يخل بالتوازن الهش بين العرض والطلب والمخاطر وأجور الشحن لتقوم الأسواق المالية بنقل هذا التوتر فوراً إلى الأسعار النهائية.
موجة الصدمة الأولى: سوق الطاقة والمنافسة العالمية
تشكل الطاقة القناة الأولى للانتقال إلى الاقتصاد الأوروبي. فكل من النفط والغاز — وهذا الأخير أصبح معولماً بشكل متزايد بفضل سوق الغاز الطبيعي المسال — يستجيبان على الفور لأي نقص في الحجم أو تعقيد لوجستي. ورغم أن الاتحاد الأوروبي بذل جهداً ملحوظاً لتنويع مشترياته والابتعاد عن روسيا — حيث وصل في عام 2025 إلى هيكل تساهم فيه النرويج بنسبة 31% من الغاز، والولايات المتحدة بنسبة 26%، وقطر بنحو 4%، ضمن سوق يشكل فيه الغاز الطبيعي المسال بالفعل 45% من إجمالي الواردات (Energy) — فإن تفسير هذه النسبة المئوية على أنها درع واقٍ سيكون خطأً كبيراً.
الكمين يكمن في أن أسواق الطاقة لا تعمل عبر قطاعات وطنية معزولة. إذا تعرض مورد بحجم قطر لانتكاسة، فإن اختفاء شحناته يطلق عنان منافسة عالمية شرسة على الحجم المتبقي. وفي هذا السيناريو، يتوقف مأزق أوروبا عن كونه مسألة اعتماد مباشر ليتحول إلى مشكلة توتر تنافسي خالص. وقد حذرت وكالة تنظيم الطاقة الأوروبية (ACER) نفسها من أن أي انقطاع مطول للإنتاج القطري سيؤدي إلى عجز عالمي حاد، مما يجبر الدول الأوروبية على اللجوء إلى السوق الفورية المكلفة لضمان الإمدادات، وهو ما يثبت أنه رغم وجود بدائل دائماً، فإن هذه البدائل تأتي بسعر أعلى بكثير.
مأزق الطاقة في أوروبا يتوقف عن كونه مسألة اعتماد مباشر ليتحول إلى مشكلة منافسة عالمية خالصة.
قطر: عملاق الغاز الذي يحرك الميزان العالمي
لفهم مدى شمولية هذه الظاهرة، من الضروري تصويب النظر نحو قطر، الدولة التي يتناقض صغر مساحتها الجغرافية مع ثقلها الاستراتيجي الهائل. وباعتبارها واحدة من الرائدين المطلقين في تصدير الغاز الطبيعي المسال عالمياً — بأكثر من 112 مليار متر مكعب تم تسويقها في عام 2025، حيث يجب أن يعبر معظمها تقريباً مضيق هرمز (IEA) — فإن أي شق في عملياتها يغير الرقعة الدولية بشكل دراماتيكي.
المؤشرات الحالية تعكس بقسوة دقة المشهد: فقد اضطرت شركة “قطر للطاقة” إلى تمديد إعلانات القوة القاهرة لعدة عملاء دوليين، ممتدة بذلك تعليق الإمدادات لشركات تشغيل مثل “إديسون” الإيطالية حتى حلول شهر ديسمبر. وتظهر البيانات التي جمعتها وكالة رويترز أن الشركة القطرية لم تشحن سوى 18 شحنة من الغاز الطبيعي المسال خلال الأشهر الأولى من الصراع، مقارنة بـ 509 شحنات تم تسجيلها في الفترة نفسها من العام السابق. وعندما تُجبر إيطاليا أو الاقتصاديات الآسيوية على البحث عن بدائل واسعة النطاق في وقت واحد، يتوقف الأثر عن كونه حدثاً إقليمياً ليصبح مشكلة تضخمية على مستوى العالم.
السعودية: محور النفط واستمرار المخاطر
في حين تجسد قطر هشاشة سوق الغاز، تحتل المملكة العربية السعودية موقع الأهمية الأكبر في هيكلية النفط. ورغم أن الاتحاد الأوروبي استورد في عام 2024 نحو 7.4% من نفطه الخام من مصادر سعودية (Eurostat)، فإن الثقل الحقيقي للرياض يكمن في طاقتها الإنتاجية المركبة وقدرتها على العمل كمصدات للصدمات لكل نظام الطاقة الدولي. أي تهديد يخيم على منشآتها ينعكس فوراً على توقعات المستثمرين.
وقد ثبت ذلك في شهر سبتمبر الماضي، عندما أدت عدة هجمات على البنية التحتية السعودية إلى توقف مؤقت في منافذها الرئيسية للتصدير نحو البحر الأحمر، مما أدى إلى إلغاء شحنات مخصصة لعملاء أوروبيين وفرض البحث السريع عن موردين بدائل. ورغم أن تدفقات النفط من الخليج تمكنت من استعادة أكثر من 81% من مستوياتها المعتادة بعد ذلك بوقت قصير (رويترز)، فإن الدرس الأساسي من هذه الحلقة هو أن العودة الجزئية للتسليمات لا تلغي علاوة المخاطر. فظل الانقطاعات الجديدة يبقي السوق في حالة تأهب دائم، كما أكد ارتفاع الخام إلى أعلى مستوياته في خمسة أشهر عقب حوادث جديدة شهدتها الأراضي السعودية في نهاية أكتوبر.
الأثر الصامت على اللوجستيات والمزارع البحرية والطيران
القناة الثانية لنقل الأزمة تسير بشكل أكثر كتماناً ولكن بنفس القدرة التدميرية: اللوجستيات الدولية. فسعر المنتج لا يعتمد فقط على تكلفة تصنيعه، بل على سلسلة معقدة تتكون من أجور الشحن والتأمين البحري والمسارات والوقود. وأمام تزايد انعدام الأمن في المناطق الحيوية، تُجبر شركات الشحن على تقييم تحويلات طويلة للمسارات، وتحمل تأمينات مخاطر الحرب، وتمرير رسوم إضافية تنتهي بالترسخ في الاقتصاد الحقيقي. وتؤكد بيانات “إس أند بي غلوبال” و”فريتوس” أن الحركة عبر هرمز انخفضت بشكل حاد في الوقت الذي تستمر فيه الأسعار بين آسيا وأوروبا في استيعاب التكلفة الإضافية لهذا المشهد شديد التوتر.
وهذا التوتر يتكرر بفورية استثنائية في قطاع الطيران. فالشركات لا تنتظر حدوث إغلاق تام لكي تتفاعل؛ فأمام نقص الأمان في المجال الجوي، تقوم بتعديل خطوط السير، وتطويل المسارات، وإعادة توزيع أطقم الطيران، وإلغاء الرحلات، كما حدث في أكتوبر عقب التحذيرات الصادرة عن وكالة سلامة الطيران الأوروبية (EASA) بشأن مناطق في السعودية. وبما أن الطيران التجاري يعمل كشبكة مترابطة، فإن الاضطراب في الخليج ينتهي برفع تكلفة نقل المسافرين وشحن البضائع جواً بين آسيا والقارة الأوروبية.
القرارات الجيوسياسية الكبرى تتخذ في مكاتب بعيدة، لكن نتائجها الاقتصادية تنتهي بالامتصاص على مائدة المنازل.
من شرايين التجارة إلى سلة التسوق
هناك خيط مباشر يربط التوترات الدولية ببيزات العائلات: التسلسل الذي يبدأ من الطاقة الأولية وصولاً إلى الإنتاج والنقل والتوزيع وسعر البيع للجمهور. فالنشاط الزراعي الحديث كثيف الاستخدام للطاقة بشكل كبير، حيث يحتاج بشكل إلزامي إلى الغاز الطبيعي لتخليق الأسمدة النيتروجينية. وإذا أضيف إلى ذلك ارتفاع أسعار الوقود للمحركات، والكهرباء للتخزين المبرد، وأجور نقل التوزيع، تكون النتيجة ضغطاً تصاعدياً حتمياً على أسعار المواد الغذائية (S&P Global).
ورغم أنه من الصحيح أن قيم سلة التسوق النهائية تتأثر بعوامل متعددة — بدءاً من الظروف الجوية والمحاصيل وصولاً إلى الأجور وهوامش الربح التجارسي أو السياسات الضريبية — إلا أنه لا يمكن إنكار أنه عندما ترتفع تكلفة الطاقة والنقل بشكل مستدام، فإن إنتاج الغذاء ينتهي بأن يصبح أكثر تكلفة. إنها ضغوط اقتصادية شاملة ينتهي بها المطاف، عاجلاً أم أجلاً، بالوصول إلى المستهلك النهائي.
المواطن كآخر حلقة في السلسلة الجيوسياسية
تنطوي الأزمات الدولية الكبرى على مفارقة متكررة: بينما تُتخذ القرارات الاستراتيجية في مكاتب بعيدة عن الحياة اليومية للمواطنين، فإن نتائجها تنتهي بالامتصاص في الاقتصاد المحلي. فالمواطن في مدينة أوروبية لا يفاوض على عقود الغاز الطبيعي المسال، ولا يحدد علاوات ناقلات النفط، ولا يرسم مسارات طائرات؛ ومع ذلك، ينتهي به الأمر بتحمل الأثر المالي من خلال التدفئة، وتزويد سيارته بالوقود، وسلة التسوق، أو الارتفاع العام في تكاليف المعيشة.
وكما حذرت المفوضية الأوروبية، فرغم أن الاتحاد لا يواجه خطراً وشيكاً بنقص الإمدادات بفضل احتياطياته الاستراتيجية والهامش الذي توفره الأسواق البديلة، فإن عدم الاستقرار في الشرق الأوسط يستمر في ضخ مستوى عالٍ من التقلب في أسعار النفط الخام والديزل ووقود الطيران. نحن لا نواجه نسخة مكررة بالكامل من عاصفة الطاقة التي شهدناها في عام 2022، ولكننا لسنا أمام اضطراب بسيط أيضاً. الفارق يكمن في قدرة النظام على استيعاب الضربة مع مرور الوقت وفي السعر الذي يتوجب دفعه لقاء مسارات الاستبدال.
دوران مكملان لتحدٍ أوروبي واحد
تؤدي قطر والسعودية وظيفتين مختلفين ولكنهما مرتبطتان وثيقاً على هذه الرقعة. فبينما تحدد الأولى استقرار الغاز الطبيعي المسال على مستوى العالم، تعمل الثانية كمحور جاذبية لسوق النفط والقدرة على الاستجابة لأشكال عدم التوازن في العرض. لا أحد منهما يحل محل الآخر؛ بل على العكس، أزماتهما تغذي بعضها البعض. فالتراجع في قطر يكثف الصراع على ناقلات الغاز، والاضطراب في السعودية يطلق حالة من عدم اليقين بشأن الخام، والجمع بين الاثنين يضاعف تكاليف النقل واللوجستيات العالمية.
الدرس الكبير من الظرف الحالي ليس أن أوروبا تعتمد حصرياً على دولة بعينها، بل إنها تشكل جزءاً لا يتجزأ من شبكة معقدة من الطاقة والتجارة والنقل العالمية التي لا تقع استقرارها تحت سيطرتها. الاحتياطيات الاستراتيجية تكسب الوقت والتنويع يخفف من نقاط الهشاشة، ولكن لا توجد أية إجراءات تلغي القاعدة الأساسية للاقتصاد المفتوح: عندما يضيق شريان كبير من شرايين التجارة العالمية، يتم توزيع التكلفة الإضافية على كافة النسيج المجتمعي. وهناك تحديداً يتوقف الخليج عن كونه جغرافية نائية ليصبح واقعاً يومياً.